独身税とは?日本導入の可能性と実質増税の真相を徹底解説
SNSやニュースのコメント欄でたびたび炎上し、物議を醸す「独身税」という言葉。少子高齢化が進む日本において、本当に独身者だけに課税される法案が存在するのか、疑問や不安を抱く声は後を絶ちません。公的な新税としての「独身税」が存在しない一方で、なぜここまで社会的な反発や議論が巻き起こり続けているのでしょうか。
背景には、過去の自治体での発言騒動や歴史的な海外の失敗事例、さらには2026年度から本格的に徴収が開始される「子ども・子育て支援金制度」への不満など、複数の要因が複雑に絡み合っています。噂の真相から制度の実態、単身世帯を取り巻くリアルな税負担の動向まで、客観的な事実とデータをもとにわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の「独身税」は日本に存在せず、政府が直接的な独身課税を新設する可能性は極めて低い
- 要点2:「子ども・子育て支援金制度」や各種控除の見直しにより、単身世帯が「実質的な独身税」と感じる負担増が進行
- 要点3:歴史的にブルガリアなどで失敗した経緯があり、懲罰的課税は少子化対策として逆効果になるリスクが高い
【真相解明】独身税とは一体どんな制度?日本で導入される可能性を検証
「独身税」とは、一定の年齢に達しても結婚していない独身者・単身者に対して課される税金の俗称です。結論から言えば、現在の日本の税法上において「独身税」という名目の税金は存在しません。また、政府の税制調査会などでも「独身者のみに狙いを絞った直接税の新設」が公式な議題として正式検討された事実はありません。
憲法第14条の「法の下の平等」や、婚姻の自由を保障する憲法第24条の観点からも、婚姻状況のみを理由とする直接的な差別課税を導入することは法理上極めて困難です。所得税や住民税は個人の所得に応じて課税される「担税力(税を負担する能力)」を基本としており、独身であること自体を課税理由にすることは法体系の根幹を揺るがすためです。
それでもなお「独身税がいつから始まるのか」といった不安が消えない背景には、既存の税制優遇や社会保険料の仕組みにおいて、単身世帯の可処分所得が相対的に圧迫され続けている構造的な問題が存在します。
| 制度・議論の項目 | 詳細・数値データ | 一般的な基準・現状 | 編集部の見解・評価 |
|---|---|---|---|
| 名目上の独身税 | 法案提出・成立実績:0件 | 現行法での導入は違憲性が極めて高い | 導入の可能性は皆無だが、政治的な発言が火種になりやすい |
| 子ども・子育て支援金 | 月額平均数百円〜千円超上乗せ | 2026年度より医療保険料へ賦課開始 | 単身者への直接還元が見えにくく「実質独身税」との批判が定着 |
| 配偶者控除・扶養控除 | 所得控除最大38万円(配偶者控除) | 既婚世帯への税負担軽減措置 | 控除を受けられない単身者との手取り格差を生む主因 |
| 単身世帯の生涯未婚率 | 男性約28%、女性約18%(50歳時未婚率) | 右肩上がりで推移、全世帯の4割弱が単身 | 課税強化は有権者の大規模な反発を招くため政治的リスクが大きい |

ネットで大炎上した発端|かほく市「ママ課」発言の真相とメディア報道
日本国内で「独身税」というワードが爆発的な認知度を持った決定的な契機は、2017年に石川県かほく市で起きた報道トラブルでした。地方自治体の意見交換会において「独身税の導入」を求める提案が出されたと大手地方紙が報じたことで、全国的なバッシングへと発展した出来事です。
騒動の真相を検証すると、実際にはかほく市の女性職員らで構成された市民協働プロジェクト「かほく市ママ課」のメンバーと、財務省から出向していた主計官との意見交換の場で交わされた発言でした。子育て中の母親側の立場から「結婚して子育てをしている人への支援が手薄ではないか」「独身の方にも相応の負担をしていただくような考え方はないのか」という問題提起として発せられた言葉が、センセーショナルな見出しとともに一人歩きしたのが発端です。
当時、市役所には抗議の電話やメールが殺到し、市側は「独身税の導入を検討・提案した事実はない」と公式に釈明する事態に追い込まれました。この騒動は、子育て世帯の孤立感や支援不足への不満と、独身世帯の「これ以上負担を増やされたら生活が成り立たない」という悲痛な叫びが衝突した象徴的な出来事として記憶されています。
歴史と世界に見る教訓|ブルガリア独身税の失敗理由と海外の導入事例
海外に目を向けると、歴史上実際に「独身税」が施行された国が複数存在します。その代表格が、旧ソビエト連邦や冷戦下のブルガリアで実施された懲罰的課税制度です。
ブルガリアでは1968年から1989年にかけて、人口減少を食い止める目的で21歳以上の独身者に対して給与の5%〜15%を徴収する独身税が導入されました。しかし、結果は完全な失敗に終わっています。税金を払いたくない若年層は形式的な偽装結婚に走ったり、経済的困窮から結婚資金を貯められず婚期がさらに遅れたりした結果、制度導入後にブルガリアの出生率はむしろ急落したのです。
古代ローマの初代皇帝アウグストゥスが制定した「元老院議員・市民の婚姻に関する法律(カドゥカリア法)」でも、未婚者や子どものいない者への遺産相続制限や課税が行われましたが、国民の強い反発を招き形骸化しました。歴史的な教訓が示すのは、「税金でペナルティを課しても結婚や出産は増えない」という冷徹な事実です。
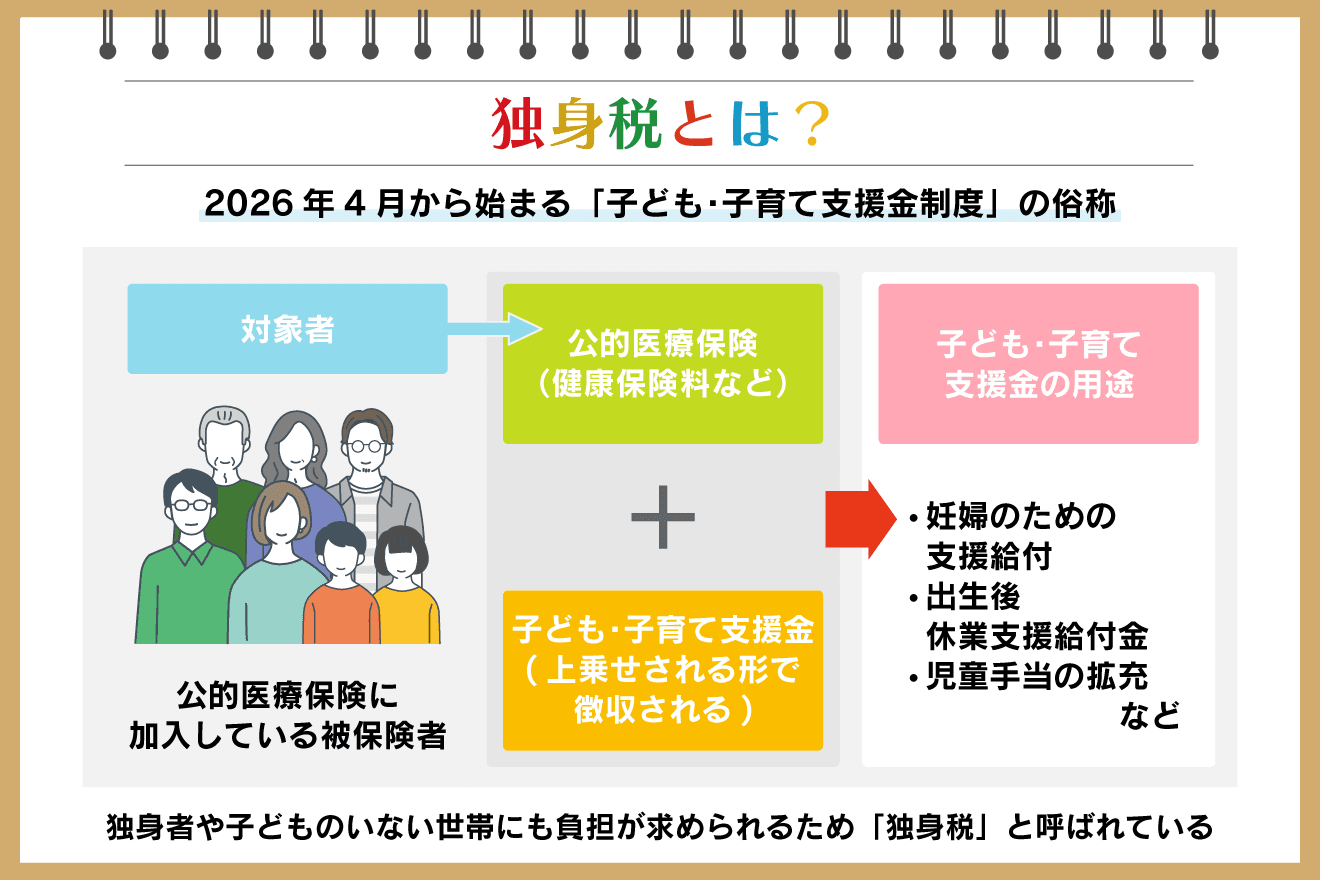
【実態検証】子ども子育て支援金制度が「実質独身税」と批判される構造
名目上の独身税が存在しないにもかかわらず、現在多くの独身者が強い不公平感を募らせている理由は、少子化対策の財源として導入された「子ども・子育て支援金制度」にあります。
この制度は、児童手当の拡充や保育サービスの充実を目的とし、公的医療保険料(健康保険・国民健康保険・後期高齢者医療制度)に上乗せして広く国民から徴収する仕組みです。加入者1人あたりの平均負担額は月額数百円から千円超と試算されており、所得に応じた累進負担となっています。
SNSや知恵袋、各種コミュニティでは、以下のようなリアルな怒りの声が数多く寄せられています。
「給料が上がらない中で手取りだけが減っていく。自分自身の生活で手一杯なのに、なぜ子どもがいない人間が見返りのない負担を背負わされなければならないのか」
「結婚しないのではなく、経済的な理由で『結婚できない』層から強制徴収するのは、弱者への追い打ちではないか」
子育て世帯には児童手当の給付や高等教育無償化といった直接的な恩恵がある一方、独身者にとっては保険料負担のみが増加する形となるため、これが「実質的な独身税」「ステルス増税」と痛烈に批判される構図を生み出しています。
税制改正と配偶者控除の行方|単身世帯への実質増税批判の深層
独身者への負担の偏りは、社会保険料だけでなく所得税制の構造にも起因しています。日本の税制には、長年「標準的なファミリー層(夫が働き妻が専業主婦またはパート、子ども2人)」を優遇する枠組みが組み込まれてきました。
代表的なものが「配偶者控除」や「配偶者特別控除」です。所得税において最大38万円の所得控除が認められており、同一所得の独身者と比較した場合、既婚者の方が税負担が軽くなる仕組みです。また、住民税の非課税限度額の計算においても扶養親族の有無が影響するため、独身者は最も低い所得水準から課税対象となります。
近年では「103万円の壁」「106万円・130万円の壁」の解消に向けた制度見直しが進められていますが、控除体系の改変は単身世帯にとって「不公平感の解消」となるのか、それとも「全体の増税」につながるのか、予断を許さない状況が続いています。
【プロの結論】家族社会学と経済的合理性から見出すべき教訓
家族社会学および労働経済学の観点から見ると、単身世帯を過度に追い詰める施策は、国家の持続可能性を根底から損なうリスクを孕んでいます。結婚や出産を選択しない若者の多くは「独身貴族」として贅沢を謳歌しているわけではなく、雇用の不安定さや可処分所得の伸び悩みに直面している現実があるためです。
かつて昭和の時代に定着した「独身貴族」という言葉は、個人の選択肢が豊かだった高度経済成長期の残像に過ぎません。現代において単身世帯へ過度な負担を強いることは、婚姻へのハードルを一層引き上げ、少子化をさらに加速させる「ブルガリアの失敗」を繰り返すことに他なりません。
真に必要なのは、独身者と子育て世帯を対立させるゼロサムゲームではなく、現役世代全体の可処分所得を底上げし、誰もが将来設計に不安を抱かない雇用の安定と経済成長の実現です。

【独身 税 と は】に関するよくある質問(FAQ)
Q1:独身税が日本で本当に導入される可能性はありますか?
A1:名目上の「独身税」が新設される可能性は極めて低いです。日本国憲法が定める「法の下の平等」や婚姻の自由に抵触する違憲性の問題があり、全世帯の4割近くを占める単身有権者からの強い政治的反発を招くため、政府も導入を否定しています。
Q2:なぜ「子ども・子育て支援金」は実質独身税と呼ばれるのですか?
A2:医療保険料に上乗せして徴収されるため、独身者も等しく負担を強いられますが、児童手当などの直接的な給付還元は子育て世帯に限定されるためです。独身者にとっては手取り減少というペナルティだけを負う形に見えることから、「実質独身税」と批判されています。
Q3:過去に日本で独身税が導入されていた歴史はありますか?
A3:日本の歴史上、国税・地方税を問わず独身税が導入された記録はありません。一部の自治体での発言やネット上の風刺、あるいは海外の歴史的事例が混同され、あたかも日本に導入計画があるかのように噂が広がったのが実態です。
まとめ:今後の動向と単身世帯が知っておくべき防衛策
「独身税」という直接的な課税制度が日本で誕生することはありません。しかし、医療保険料に上乗せされる「子ども・子育て支援金」の導入や、各種社会保険料率の段階的な引き上げにより、単身世帯の手取り収入が実質的に目減りしていく流れは確実に進行しています。
社会構造の変化に伴い、今後は税制優遇の恩恵を受けにくい独身者ほど、新NISAやiDeCo(個人型確定拠出年金)といった公的な非課税制度・税控除をフル活用し、自律的な資産防衛を図る重要性が高まっています。流言飛語に惑わされることなく、制度の正確な仕組みを理解した上で、冷静に自身の家計と将来設計を整えていく姿勢が求められています。 (出典: 独身 税 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。