税理士と公認会計士の違いを徹底比較!年収・難易度と選び方の真相
会計分野の最高峰資格として並び称される税理士と公認会計士。どちらも数字を扱う国家資格でありながら、担う職務の本質、クライアントの規模、試験の性質、そして目指せるキャリアの軌跡には明確な境界線が存在します。
「自分にはどちらが向いているのか」「将来の年収や独立のしやすさにどう影響するのか」と迷う受験生や社会人は後を絶ちません。制度設計の根本的な違いから2026年現在の業界動向、現場で働く実務家のリアルな声までを整理し、進路決定に役立つ重要データを余すところなくお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税理士は「中小企業や個人の税務・経営支援」、公認会計士は「大企業の上場企業監査・財務開示の適正性担保」が主戦場となる。
- 要点2:年収の立ち上がりは大企業監査を担当する監査法人(会計士)が優勢だが、将来の独立開業による青天井の収益性は税理士も極めて高い。
- 要点3:公認会計士資格を取得すれば「無試験で税理士登録」が可能であり、キャリアの柔軟性や学習可能期間を見極めた選択が成否を分ける。
【2026年最新】税理士と公認会計士の決定的な違い|独占業務と役割の本質
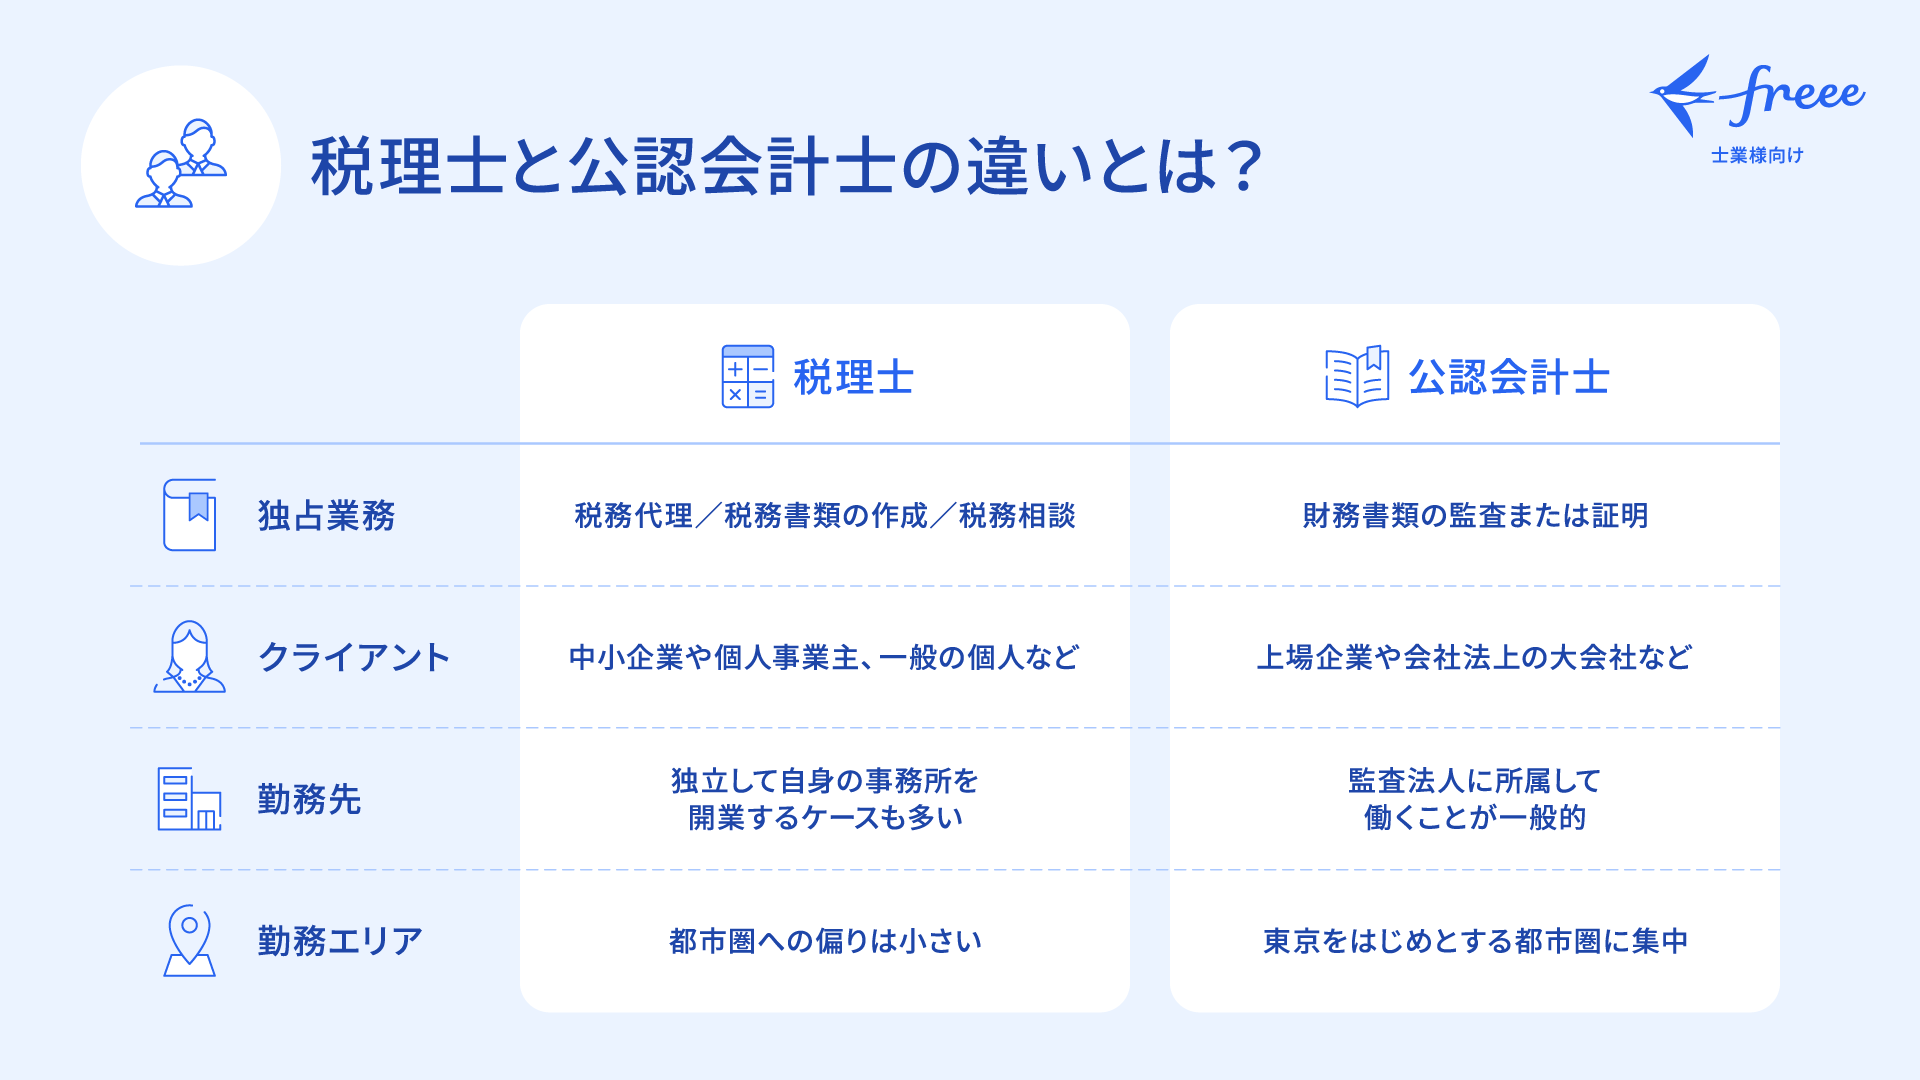
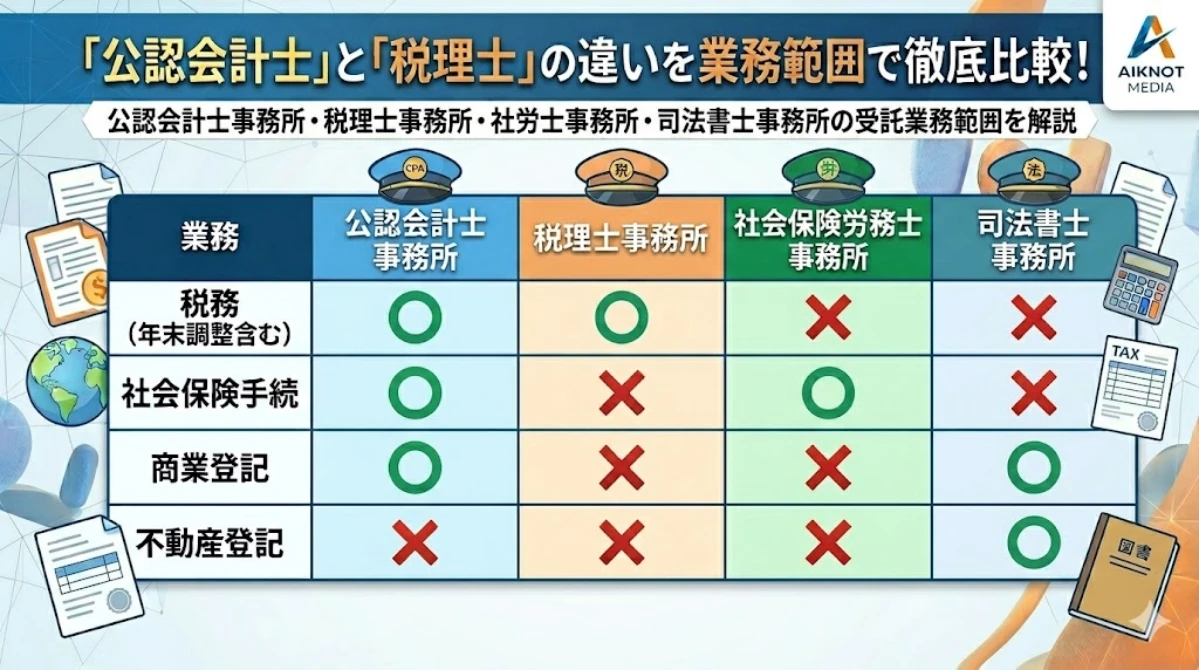
両者の本質的な違いを理解する鍵は、法律によって定められた独占業務の違いにあります。税理士法に規定される税理士の独占業務は「税務代理」「税務書類の作成」「税務相談」の3つです。主な支援先は国内企業の99%以上を占める中小企業や個人事業主であり、クライアントの立場に立って税負担の適正化や資金繰り、経営改善を二人三脚で支えるパートナーシップが基本姿勢となります。
対照的に、公認会計士法に基づく公認会計士の唯一無二の独占業務は「財務諸表監査」です。上場企業などが開示する決算書が適正かつ公正に作成されているかを、利害関係者(株主や投資家、金融機関)のために第三者の客観的な視点から検証・証明します。クライアントの味方として動く税理士に対し、公認会計士は市場の番人として「独立した厳しい監査の目」を持つことが求められる点に、両者の思想的な差異が表れています。
【徹底比較データ】年収・試験難易度・合格率推移の実態
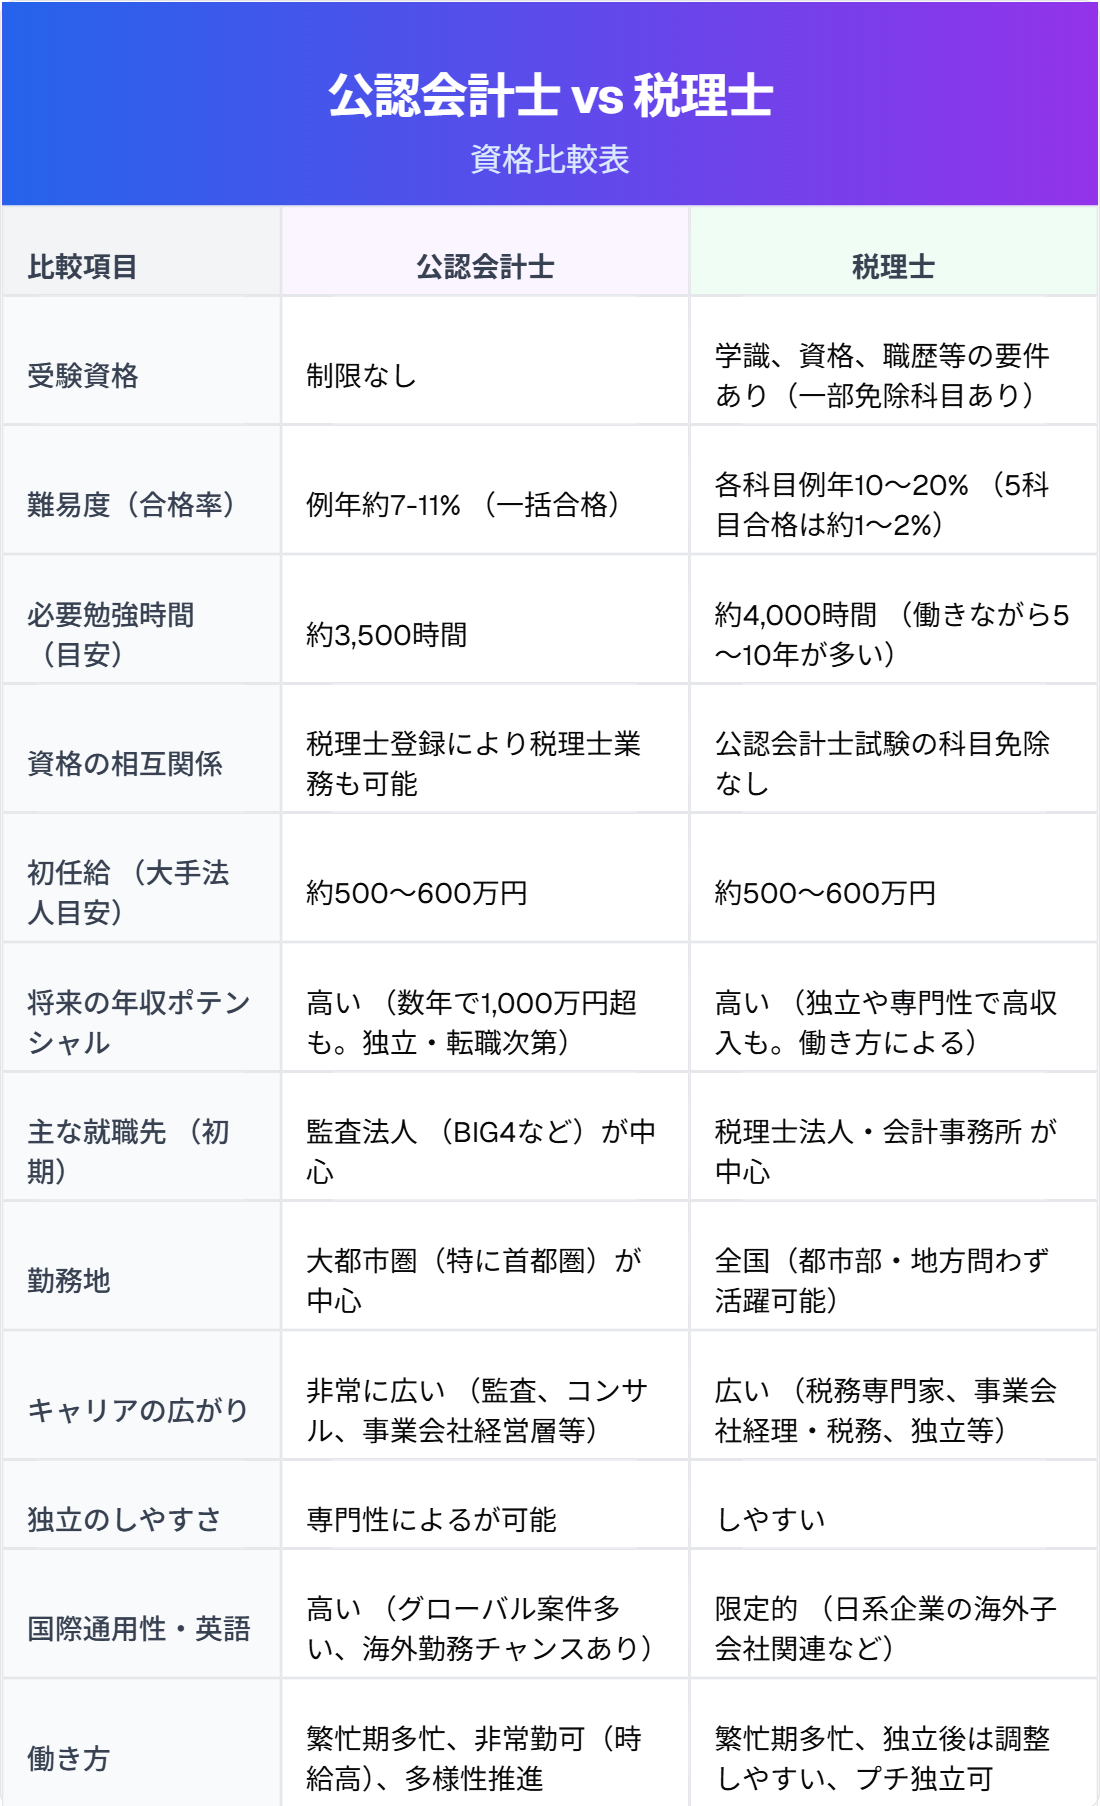
目指す資格を決定する上で欠かせないのが、学習コストと将来得られるリターンのバランスです。公認会計士・税理士それぞれの難易度や待遇に関する公式統計、業界団体の資料を精査し、以下の比較表にまとめました。
| 比較項目 | 税理士 | 公認会計士 | 編集部の分析・評価 |
|---|---|---|---|
| 主たる独占業務 | 税務代理・申告書作成・税務相談 | 財務諸表監査・証明業務 | 税務業務と財務諸表監査という根本的な守備範囲の相違。 |
| 平均年収の目安 | 約600万〜900万円(独立時は青天井) | 約800万〜1,200万円(大手監査法人初任給約550万〜) | 20代〜30代前半の初速は会計士が高いが、独立後の成功者は税理士も高年収。 |
| 最終合格率・推移 | 各科目12%〜18%(官報合格率2%前後) | 総合合格率7%〜11%台で推移 | 税理士は科目ごとの合格積み上げ、会計士は短答・論文の一括突破型。 |
| 目安勉強時間 | 3,000〜4,000時間(5科目合計) | 3,500〜4,500時間 | 総学習量は同等規模だが、数年かける持久走か2〜3年の短期集中かが分かれ目。 |
| 主な就職先 | 税理士法人、会計事務所、一般企業経理 | 監査法人、コンサルティングファーム、PEファンド | 監査法人と税理士法人の組織規模・カルチャーは大きく異なる。 |
公認会計士と税理士の年収の差を見ると、20代〜30代の組織勤務段階では、Big4をはじめとする大手監査法人に所属する公認会計士の手取りが大きく上回る傾向があります。一方、税理士は勤務時代の給与テーブルが比較的緩やかに推移するものの、独立開業のしやすさにおいて圧倒的なアドバンテージを持ちます。自前の事務所を構えて顧問先を増やせば、年収2,000万〜3,000万円超を達成する開業税理士も少なくありません。
どっちが難しい?試験制度と科目免除がもたらす学習ルートの差
「税理士と公認会計士はどっちが難しいのか」という問いに対し、合格率の数字だけで判断するのは早計です。両者の試験システムは哲学が全く異なります。
税理士試験は「科目合格制」を採用しており、会計科目2科目・税法科目3科目の合計5科目に合格することで資格を得ます。一度合格した科目は一生涯有効であるため、働きながら1年に1〜2科目ずつ受験し、4〜7年かけて5科目揃えるスタイルが一般的です。加えて、大学院で修士論文を執筆することで税法科目や会計科目が一部免除される試験科目免除制度を活用できる点も大きな特徴です。
一方、公認会計士試験は「短答式試験(マークシート)」と「論文式試験(記述式)」からなる総合一括突破型です。科目合格の有効期限は短く、財務会計論や管理会計論、監査論、企業法、租税法、選択科目などを網羅的かつ同時に高い水準で仕上げる必要があります。そのため、大学在学中や受験専念期間を設け、2〜3年の短期集中で1日10時間近い学習をこなす体力が不可欠となります。
【実態検証】監査法人と税理士法人のリアルな働き方とキャリアパス
資格取得後の就職先とキャリアパス、現場のリアルな働き方にも大きな違いが見られます。大手監査法人で働く30代公認会計士の手記や実務家インタビューを検証すると、次のような現場感が浮かび上がります。
「監査法人での業務はチームプレーが基本。4月〜5月の3月決算期は深夜残業が続く激務になるが、クライアントは日本を代表するグローバル企業。有価証券報告書の数字が世に出る緊張感と達成感は代えがたい。一方で、常に書類の正当性を疑う立場であり、企業経営者から『煙たがられる』場面も経験する」
対して、中堅税理士法人で顧問先20社を担当する税理士は次のように語ります。
「経営者から『今月の資金繰りをどう乗り切るか』『新しい機械をいつ導入すべきか』といった悩みを直接打ち明けられる。社長の右腕として頼られ、感謝の言葉を直接いただけるのが醍醐味。個人の裁量権が大きく、経験を積むほど独立への自信が深まる」
監査法人は組織規模が大きく、M&AアドバイザリーやIPO支援、戦略コンサルティングファームへの転身など、華やかなキャリアパスを描きやすい環境です。税理士法人は中小企業の経営支援を通じて泥臭いビジネススキルを磨き、地域密着型で安定した地盤を築きやすいという対照的な特徴を持ちます。
一般に知られていない盲点|会計士から税理士登録とダブルライセンスの損得
会計資格を志す方が必ず把握しておくべき制度上の重要事実があります。それは、公認会計士試験に合格し実務要件を満たした者は、無試験で税理士登録ができるという点です。
この規定があるため、「まずは公認会計士を取得しておけば、将来的に税理士業務も監査業務も両方こなせる万能資格になる」と考える受験生は少なくありません。しかし、現場では無視できない現実的なギャップが存在します。
公認会計士試験で課される租税法は法人税・所得税・消費税の基礎理論が中心であり、実務で頻出する資産税(相続税・贈与税)や詳細な地方税、現場の細かい申告手続きまではカバーしていません。そのため、監査法人出身の公認会計士が独立して税理士業務を始める場合、実務知識を最初から学び直す必要があります。単にダブルライセンスの看板を掲げるだけでなく、顧客の泥臭い悩みに応えられる「税務の職人技」を身につけられるかどうかが真の成否を分けます。
【プロの結論】あなたに向いているのはどっち?後悔しない適性判断基準
激変する市場環境と個人の人生設計を踏まえ、どちらの資格を目指すべきかの明確な判断基準を提示します。
公認会計士を目指すべき人
- 20代前半〜中盤で、1〜3年のまとまった学習専念時間を確保できる環境にある人
- 大企業や上場企業のビジネス構造、コーポレートガバナンス、M&Aなどのダイナミックな市場に関わりたい人
- 将来的に外資系コンサル、ファンド、上場企業CFO(最高財務責任者)など、幅広い企業組織での高待遇キャリアを狙いたい人
税理士を目指すべき人
- 社会人として働きながら、科目合格や大学院免除制度を活用して着実にステップアップしたい人
- 中小企業経営者や個人資産家と膝を突き合わせ、人間関係を深めながら長期的な信頼を築く伴走型支援にやりがいを感じる人
- 早期に自らの屋号で独立開業し、地域社会に根ざして定年なく自力で稼ぎ続けたい人
自己の学習環境(専念できるか、働きながらか)と、5年後・10年後に誰を顧客にしてどんな働き方をしたいかという価値観を照らし合わせることが、後悔のない進路選択につながります。
【税理士 公認 会計士 違い】に関するよくある質問(FAQ)
Q1:受験資格に年齢制限や学歴制限はありますか?
A1:公認会計士試験には受験資格の制限が一切なく、年齢や学歴を問わず誰でも受験可能です。一方、税理士試験も2023年度の税制改正以降、会計科目(簿記論・財務諸表論)は誰でも受験可能となり、税法科目についても「社会科学系の学歴」や「一定の職歴」「簿記1級取得」などで広く受験資格が認められています。
Q2:将来、AIによって仕事が奪われるリスクはどちらが高いですか?
A2:定型的な記帳代行や数値照合作業はAIに代替されますが、両資格の本質業務はむしろ価値を高めています。公認会計士の「高度な企業不正リスクの判断」や税理士の「事業承継や複雑な相続対策、経営者の心理に寄り添う相談業務」など、文脈を読み解く対人領域の需要は今後も堅調です。
Q3:税理士から公認会計士へのステップアップは可能ですか?
A3:税理士資格を保有している場合、公認会計士試験の短答式試験において「財務会計論」などの一部科目が免除される優遇措置があります。ただし、論文式試験の広範な対策が必要となるため、税理士から会計士を目指すルートよりも、会計士から税理士登録を行うルートの方が圧倒的に一般的です。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、同じ会計の土台の上に立ちながらも、見据える景色と登る山が異なります。上場企業の財務秩序を守りグローバルな市場で勝負する公認会計士と、地域の中小企業や経営者の人生に寄り添い事業を支える税理士。どちらが優れているかではなく、「自分の現在のライフステージ」と「理想とする働き方」にどちらが適合しているかが唯一の正解基準です。
それぞれの試験制度の特性、独占業務の射程、将来の独立性を見据え、自らの強みを最大限に発揮できるルートへ自信を持って踏み出してください。 (出典: 税理士 公認 会計士 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。