PayPay送金上限の罠と解除法!本人確認で変わる限度額を徹底解説
日常の割り勘からビジネス上の立替精算、冠婚葬祭の集金まで、キャッシュレス決済の標準インフラとして定着したPayPay。2026年現在、ユーザー数は6,000万人を突破し、個人間送金機能(送る・受け取る)の利用頻度はかつてない高まりを見せています。しかし、飲み会の精算や高額な支払いの現場で「突然送金できなくなった」「限度額エラーが表示された」というトラブルに見舞われる利用者が後を絶ちません。
PayPayの送金制限は、単なる1日の利用枠だけでなく、「24時間」「過去30日間」という移動累計(ローリング方式)や、「本人確認の有無」「残高種別」が複雑に絡み合って制御されています。本稿では、決済インフラの構造的仕様と最新の利用規約に基づき、送金上限に引っかかる決定的なメカニズムと即座に解除・対処するための実践的手順を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
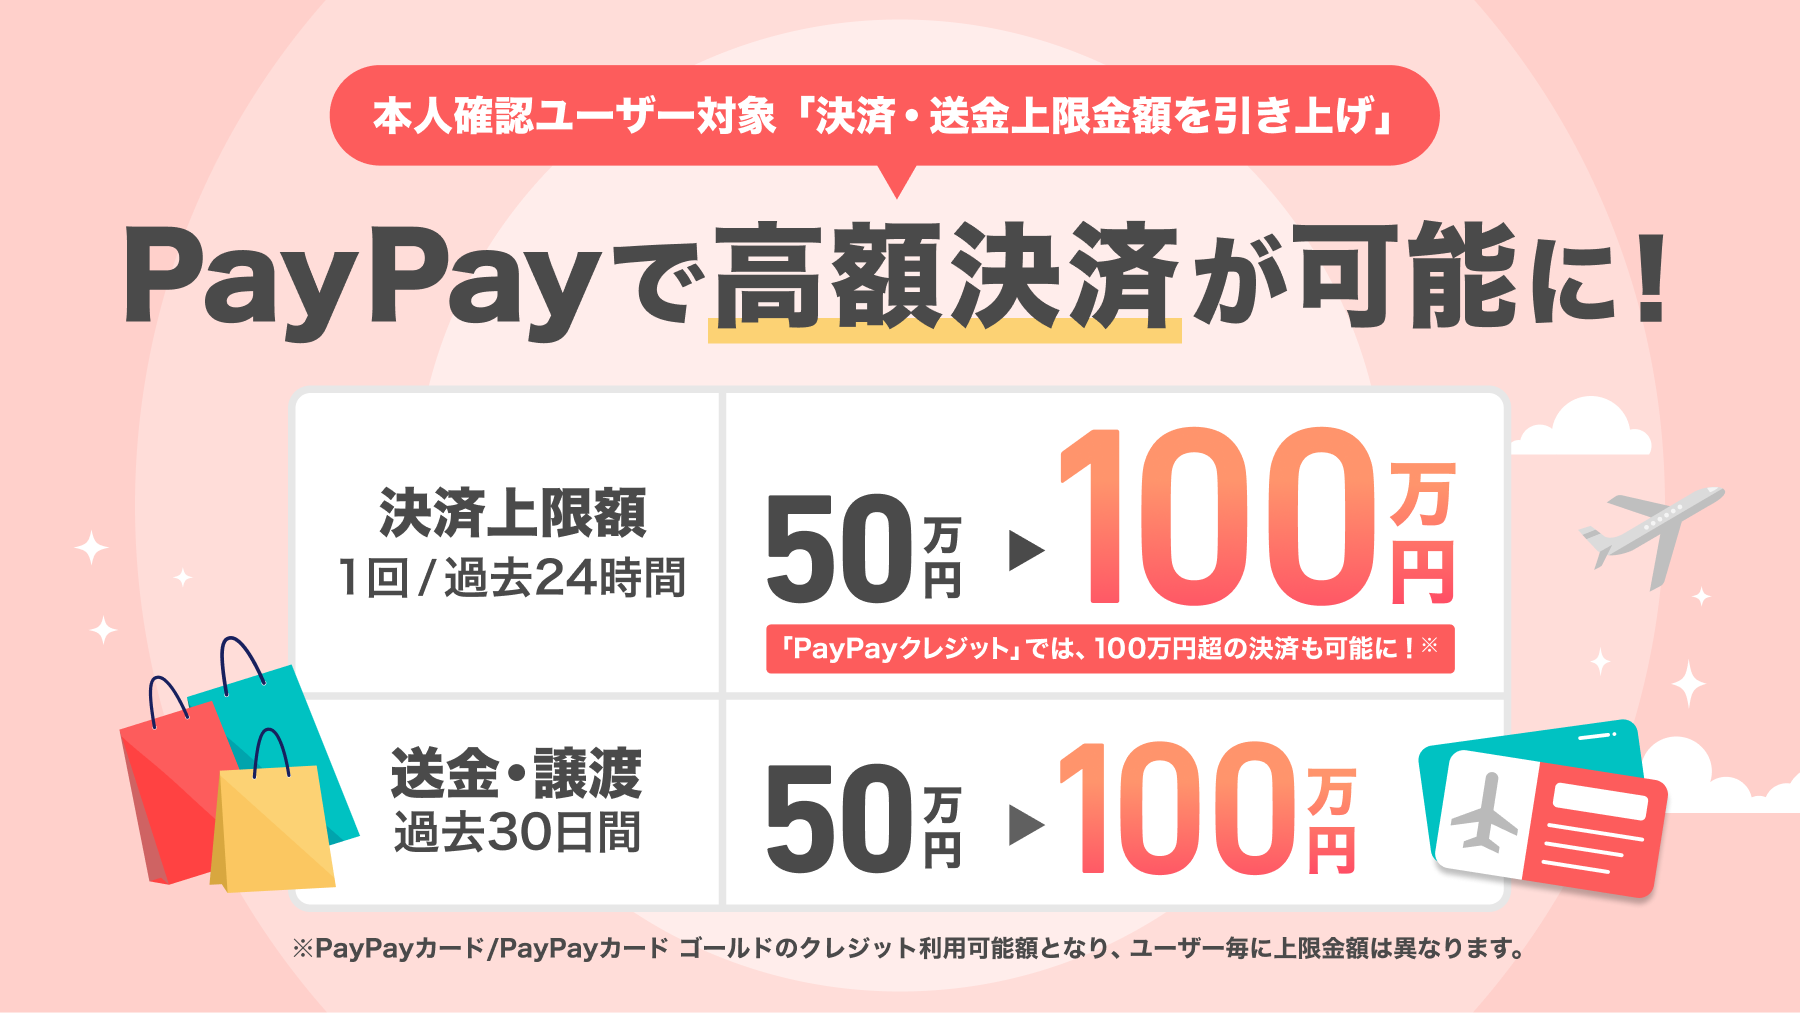
- 要点1:本人確認未完了の場合は24時間・30日ともに「10万円」が上限だが、本人確認完了で過去24時間「50万円」・過去30日間「200万円」まで大幅に引き上がる。
- 要点2:送金上限は「日付変更(0時)」で一括リセットされず、送金実行時刻から計算される「過去24時間・30日間の移動累計」で判定されるため注意が必要。
- 要点3:送金手数料は完全無料で即時反映されるが、「PayPayポイント」は送金不可であり、送金相手側の受け取り上限超過でもエラーが発生する。
【2026年最新】PayPayの送金上限スペック総点検|本人確認の有無で何倍変わる?
PayPayにおける個人間送金の限度額を左右する最大の分岐点は、オンライン本人確認(eKYC)が完了しているかどうかです。本人確認を行っていないアカウントは「PayPayマネーライト」、完了済みのアカウントは出金可能な「PayPayマネー」を取り扱う仕様となっており、資金決済法に基づく不正利用対策として厳格な上限差が設けられています。
具体的な数値スペックと機能の違いをまとめた比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 本人確認完了(PayPayマネー) | 過去24時間:50万円 過去30日間:200万円 | 他社QR決済:1日10万〜30万円程度 | 業界最高水準の枠。高額立替や家賃等の個人間送金にも十分対応可能。 |
| 本人確認未完了(マネーライト) | 過去24時間:10万円 過去30日間:10万円 | 未認証アカウント:数万円〜10万円 | 30日上限も10万円のため、複数回の飲み会幹事や旅行集金ですぐに枯渇するリスク大。 |
| 受け取り上限額 | 本人確認済:24時間50万/30日200万 未完了:24時間10万/30日10万 | 送金側と同等水準で設定 | 自分が送金枠を残していても、相手が未確認だと10万円で受け取り拒絶される盲点あり。 |
| 送金手数料・出金可否 | 送金手数料:完全無料 出金:マネーのみ可(一部有料) | 他社:送金無料・出金有料が一般的 | PayPay送金手数料無料の恩恵は絶大だが、マネーライトは銀行出金が不可となる点に注意。 |
公式発表資料および資金移動業の規制基準に照らし合わせると、本人確認を済ませていない状態では、月に複数回の飲み会幹事やサークルの合宿費集金などを行っただけで、あっという間に過去30日間の上限10万円に達してしまいます。ヘビーユースを前提とするなら、本人確認の完了は避けて通れない必須条件です。

【徹底検証】PayPayの送金上限に引っかかる決定的な理由と送金不能の裏側
「残高は十分にあるのに、なぜか送金ボタンが押せない」「上限に達しているという警告が出る」――こうしたトラブルに直面した際、多くのユーザーが見落としている4つの決定的な原因が存在します。
1. 「深夜0時リセット」ではない!過去24時間・30日間のローリング判定
最も問い合わせが多い誤解が「日付が変われば枠が復活する」という思い込みです。PayPayの送金システムはカレンダー日付ではなく、「送金を試みた現在時刻から過去24時間(または過去720時間=30日間)」に送金した合計額をリアルタイムに計算しています。
例えば、前日の20時に8万円を送金した場合、翌朝の9時に追加で3万円を送金しようとしても、前日20時の送金履歴が「過去24時間」に含まれているため、未確認アカウント(上限10万円)では合算11万円となり弾かれます。この制限が解除されるのは、前日送金した「20時01分」以降となります。
2. PayPayマネーとマネーライトの違い、および「ポイント」の混同
送金できる残高種別は「PayPayマネー」および「PayPayマネーライト」のみです。キャンペーン付与や決済還元で貯まる「PayPayポイント」は第三者へ送金することが一切できません。ウォレット残高の総額表示だけを見て「残高があるのに送れない」と錯覚するケースが頻発しています。
3. 送金相手のアカウントが「受け取り上限」に達している
盲点となりやすいのが、受取側の制限です。送る側の枠に余裕があっても、受け取る側が本人確認未完了で「過去30日間にすでに10万円」を受け取っていた場合、トランザクションは受取拒否エラーとなります。幹事として全員から集金する人物が未認証の場合、このトラブルが頻発します。
4. AI不正検知システムによるセキュリティロック
普段と異なる通信環境(フリーWi-Fiや海外IP経由)、深夜帯の短時間連続送金、急激な高額送金などは、PayPayのセキュリティAIによって「不正ログイン・アカウント乗っ取りの疑い」と検知され、一時的に送金機能が凍結される場合があります。
一般に知られていない盲点とネットの誤解|受け取り側と残高種別の関係
ネット上のQ&AサイトやSNSでは、「PayPayマネーライトで送られたお金は、受け取った側が本人確認済みであれば銀行口座へ現金出金できる」といった誤った情報が散見されます。しかし、これは明確な誤認です。
残高の属性(マネーかマネーライトか)は、送金者が送った瞬間の種別がそのまま受取側へ引き継がれる仕組みになっています。すなわち、本人確認未完了の友人から送られた「マネーライト」は、受け取った側がどれほど厳格に本人確認を完了していても「マネーライト」のまま留まり、銀行口座への払い戻し(現金化)は行えません。高額の立替を精算してもらう際は、相手に本人確認済みのアカウントから「PayPayマネー」として送ってもらう必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場取材やSNS・コミュニティ上の投稿を精査すると、送金上限エラーによって気まずい思いをした具体的なエピソードが数多く浮き彫りになります。
「結婚式の2次会幹事を任され、参加者20名から会費を集金しようとしたところ、途中で受け取り上限10万円に引っかかり、受付が大混乱した」(20代男性・都内会社員の手記より)
「友人と海外旅行の航空券代を立替精算する際、深夜に何度も連続して送金しようとしたらアカウントロックがかかり、支払期日に間に合わなくなりそうだった」(30代女性・知恵袋投稿より)
このように、「幹事役の受け取り枠枯渇」や「高額決済時の不正検知作動」は、デジタル決済が生活インフラ化した現代において誰もが直面しうるリアルな摩擦です。特にイベント主催や集金を担当する際は、事前に自身のアカウントステータスを確認しておくことが不可欠と言えます。
最短即日で枠を広げるPayPay送金上限の解除手順と友達送金の正しい作法
送金枠の制限を劇的に緩和し、安全に取引を行うための実践的なステップを解説します。
ステップ1:マイナンバーカードを用いた最短当日のeKYC申請
送金上限を24時間50万円・30日200万円へ引き上げる唯一の方法は「本人確認の実施」です。アプリ内の「アカウント」>「本人確認・口座認証」から申請を行います。
運転免許証の撮影による申請では審査に1〜3日程度を要する場合がありますが、マイナンバーカードのICチップ読み取り(公的個人認証サービス)を利用すれば、最短数分から即日で審査が完了し、即座に上限が引き上がります。
ステップ2:スムーズなPayPay友達送金やり方
制限に引っかからずに送金を通すための基本的な送金方法は以下の3パターンです。
- QRコード読み取り:対面時に最も確実。相手のマイコードをスキャンして送金。
- PayPay ID・電話番号検索:非対面時の標準ルート。「送る・受け取る」画面上部の検索窓から指定。
- SNS・LINEリンク作成:相手のIDを知らなくても、送金リンクを発行してLINE等のメッセージで共有可能(受取有効期限は48時間)。

【プロの結論】キャッシュレス経済圏の心理的バウンダリーと賢い利用基準
デジタル送金の普及は金銭のやり取りから摩擦を削ぎ落とした反面、「手軽さゆえの心理的境界線(バウンダリー)の崩壊」という新たな課題を生み出しています。
割り勘や立替が瞬時に完結する利便性の裏で、「あとでPayPayで送って」と言われたまま未払いが放置されたり、高額な貸し借りがカジュアルに行われて人間関係に亀裂が入ったりするトラブルが後を絶ちません。物理的な現金を介さないデジタルマネーだからこそ、自他の金銭的境界線を明確に保つ規律が求められます。
本人確認を即座に行うべき人・慎重になるべき人の判断基準
- 即座に本人確認を行うべき人:飲み会やイベントの幹事を頻繁に務める人、月10万円以上の高額な立替精算を行う人、残高を銀行口座へ出金して現金化したい人。
- 慎重に検討すべき人:日常の少額決済(数千円程度)のみに利用が限定されており、個人情報をアプリ運営元へ登録することに強いセキュリティ上の抵抗がある人。
ビジネスや日常の円滑な人間関係を維持する上では、上限エラーで相手に迷惑をかけないよう、早めに本人確認を済ませて上限枠に余裕を持たせておくことが、現代のデジタルリテラシーにおける基本作法です。
【ペイペイ 送金 上限】に関するよくある質問(FAQ)
Q1:本人確認をしても送金上限をさらに増やす(1日100万円など)裏技はありますか?
A1:公認されているシステム上の上限(過去24時間で50万円、過去30日間で200万円)を超える引き上げ設定は存在しません。50万円を超える送金が必要な場合は、複数日に分けて送金するか、銀行振込など他の決済手段を併用する必要があります。
Q2:送金上限がリセットされる正確なタイミングはいつですか?
A2:PayPayの送金枠は「移動累積(ローリング)方式」で判定されます。日付が変わる0時ではなく、「直近の送金を実行した時刻から24時間後(または30日後)」に、その送金分の金額が順次枠として復活します。
Q3:送金時に手数料は発生しますか?
A3:送金(送る・受け取る)機能の利用手数料は完全無料です。PayPayマネー、PayPayマネーライトのどちらを送金する場合でも手数料は一切引かれません。ただし、受け取ったPayPayマネーを自身の銀行口座へ出金する際には、所定の手数料(PayPay銀行は無料、他行は100円/回)が発生します。
Q4:送金した残高を相手が受け取らない場合、上限枠はどうなりますか?
A4:送金リンクを作成した時点、または送金処理を行った時点で送金枠は消費されます。ただし、相手が48時間以内に受け取らずに送金が自動キャンセル(返金)された場合、取引が無効化され、枠の計算からも除外されます。
まとめ:トラブルを未然に防ぎスマートに使いこなすための鉄則
PayPayの送金機能は、正しい仕様と制限のルールさえ把握していれば、これ以上なく便利で強力な決済ツールです。エラーに直面して焦らないための鉄則は次の3点に集約されます。
第一に、マイナンバーカードを活用して事前に本人確認(eKYC)を済ませておくこと。第二に、リセットは「過去24時間・30日間のローリング計算」であると理解し、直前の送金履歴を意識すること。そして第三に、ポイントは送金できない仕様や、受取側の受け取り上限にも配慮することです。
決済テクノロジーの仕様を正しく把握し、無用なトラブルを防ぎながら、スマートでストレスのないキャッシュレスライフを維持してください。 (出典: ペイペイ 送金 上限(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。