資産とは?財産・負債との違いをプロが徹底解説!損しない増やし方
物価高やインフレが日常化した2026年現在、「将来のために資産を築きたい」「ただ貯金しているだけでは目減りしてしまう」という危機感を持つ人が急速に増えています。しかし、そもそも「資産」とは何を指し、日常会話で使われる「財産」や会計上の「負債・純資産」とどのように違うのかを正確に説明できる人は多くありません。
資産の本質をひとことで言えば、「将来にわたって自分にお金や経済的価値をもたらしてくれるもの」です。単なる預金残高だけでなく、株式などの金融資産、不動産をはじめとする実物資産まで多岐にわたります。本稿では、複雑に見える資産の定義や分類体系をわかりやすく紐解き、初心者がゼロから始める実践的な資産形成ステップと最新の資産防衛術までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「資産」の本質はお金を生み出す仕組みであり、マイナスを含む「財産」や返済義務のある「負債」とは明確に区別される。
- 要点2:会計上は「流動資産・固定資産」、保有形態では「金融資産・実物資産」に大別され、ポートフォリオのバランスがリスクヘッジの鍵を握る。
- 要点3:インフレ期の2026年においては、預貯金一本槍から脱却し、新NISAや価値の下がりにくい実物資産を組み合わせた「資産防衛」が必須である。
【基本定義】資産とは具体的に何を指す?財産・資本・負債との決定的な違い
資産という言葉は、日常会話、法律、会計のそれぞれの場面で微妙にニュアンスが異なります。まずは混同しやすい用語の境界線を整理し、正しい認識を持つことが第一歩です。
一般的に資産とは、「個人や企業が所有する、金銭的な価値を持つすべての財」を指します。一方、法律上の財産は、現金や土地などのプラスの価値だけでなく、借金や未払金といったマイナスの債務まで含む包括的な概念です。つまり、「財産」という大きな枠組みの中に、プラスの価値を持つ「資産」とマイナスの義務である「負債」が存在します。
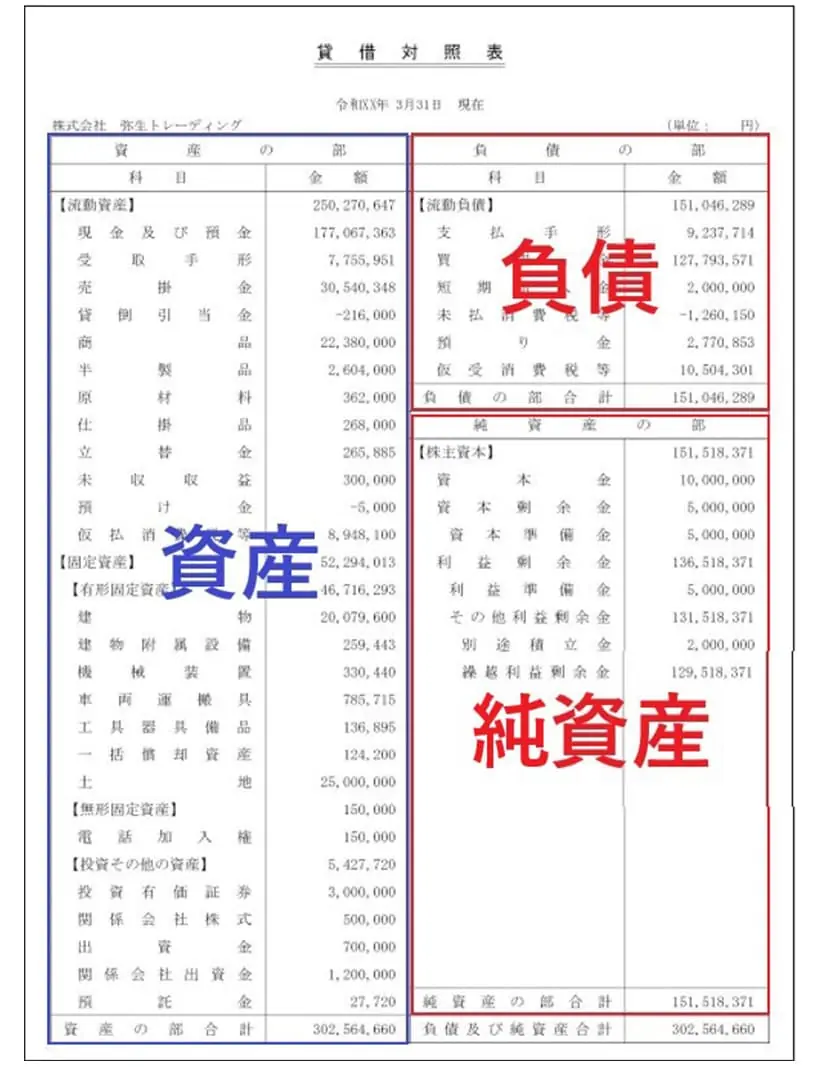
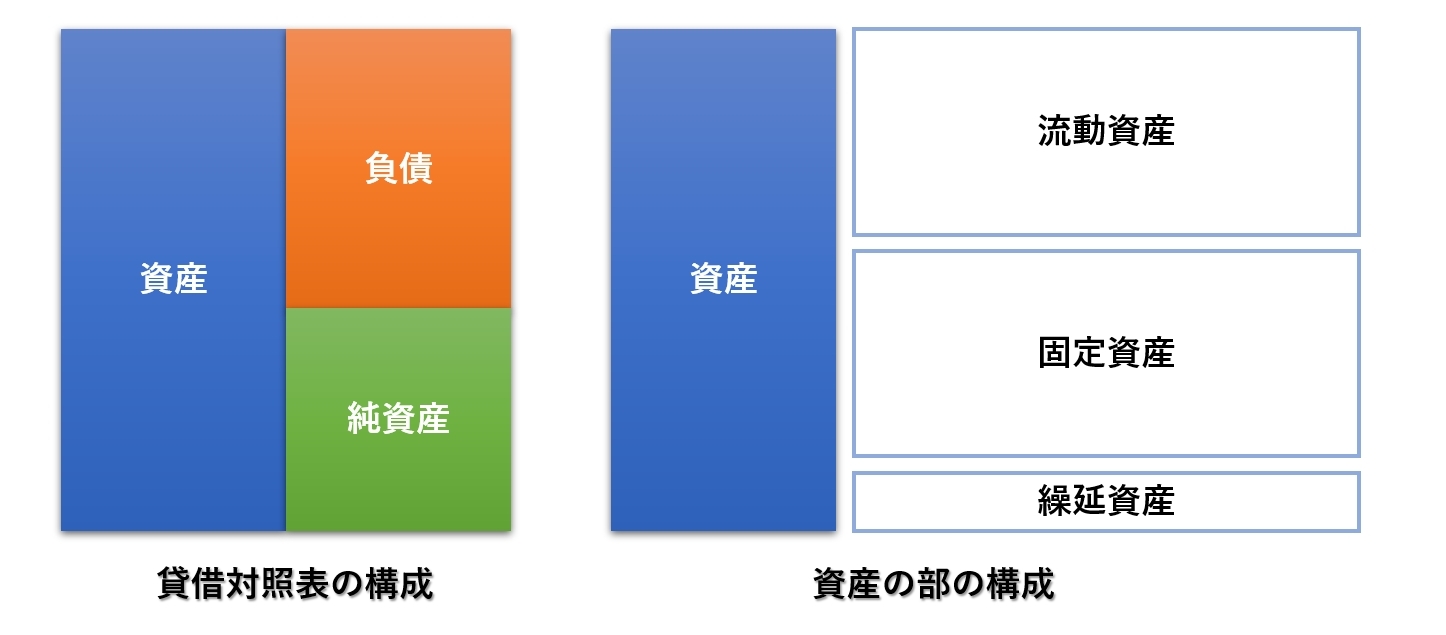
さらに会計の視点を入れると、関係性は「資産 = 負債 + 純資産(資本)」という等式で表されます。貸借対照表(バランスシート)において、左側の資産は「調達したお金をどう運用・保有しているか」を示し、右側の負債は「将来返済すべき他人資本」、純資産は「返済義務のない自己資本」を表します。
| 概念・用語 | 定義と内訳 | 具体例 | 編集部の見解・位置づけ |
|---|---|---|---|
| 資産 | 将来的に経済的利益を生み出すプラスの財 | 現金、預金、株式、不動産、特許権など | 資産形成において最も着目し、拡大すべき中核要素 |
| 負債 | 将来的に現金などの引き渡しを伴うマイナスの義務 | 住宅ローン、自動車ローン、クレジットカード未払金 | 過剰な保有は純資産を圧迫するため計画的コントロールが必須 |
| 純資産(資本) | 総資産から総負債を差し引いた「真の自己資産」 | 手持ち資金、利益剰余金、返済不要な元手 | 個人の経済的自立度(富裕度)を測る真の指標 |
| 財産 | 法律・民法上の包括概念(積極財産+消極財産) | 相続対象となる全権利・義務一式 | 日常語としては資産と同義で使われがちだが法的には負債も内包 |
【体系図解】資産の種類一覧|会計上の分類と保有形態による違い
資産を正しく管理するためには、会計基準による分類と、実務・投資面での保有形態による分類の両方を把握しておく必要があります。
1. 会計上の分類:流動資産と固定資産
会計基準(1年基準および正常営業循環基準)に基づき、資産は換金のスピードに応じて以下の2つに分けられます。
- 流動資産:1年以内に現金化できるもの(現金、普通預金、売掛金、有価証券など)。日々の支払い能力を担保する基盤となります。
- 固定資産:1年を超えて長期的に保有・使用するもの(土地・建物などの有形固定資産、ソフトウェアや特許権などの無形固定資産、長期投資有価証券など)。
2. 投資・実務上の分類:金融資産と実物資産
資産運用の現場では、形のない「金融資産」と目に見える「実物資産」の対比が極めて重要視されます。
- 金融資産:現金、預貯金、株式、投資信託、債券、暗号資産など。流動性が高く小額から取引できる一方、インフレによって実質的な購買力が低下するリスクを抱えます。
- 実物資産:不動産、貴金属(金・プラチナ)、美術品、高級時計、クラシックカーなど。それ自体に物質的価値があり、インフレに強い性質を持ちますが、流動性の低さや維持管理コストが発生する特徴があります。
【実態検証】富裕層の資産基準と保有ポートフォリオのリアル
野村総合研究所などの各種調査データによると、日本の世帯は純金融資産保有額に応じて5つの階層に分類されています。多くのメディアや調査機関で用いられる客観的な基準は次の通りです。
- 超富裕層:純金融資産 5億円以上
- 富裕層:純金融資産 1億円以上〜5億円未満
- 準富裕層:純金融資産 5,000万円以上〜1億円未満
- アッパーマス層:純金融資産 3,000万円以上〜5,000万円未満
- マス層:純金融資産 3,000万円未満
SNSやネット掲示板の体験談では「資産1億円を達成してFIRE(早期リタイア)した」という声が目立ちますが、金融広報中央委員会の世帯データや富裕層向けプライベートバンカーへの取材証言を精査すると、実際の富裕層は現金をそのまま寝かせておくことはありません。
富裕層ほど、ポートフォリオ全体のうち現金の比率を20〜30%程度に抑え、残りを国内外の株式、優良エリアの不動産、金(ゴールド)などの資産価値の下がらないものへと分散させています。物価上昇率が年2〜3%前後で推移する局面において、現金預金のみを持ち続けることは「確実な価値の目減り」を意味することを熟知しているためです。

一般に知られていない盲点とネットの誤解|「持ち家=資産」の罠
「住宅ローンを組んで購入したマイホームは自分の資産になる」という言説は、日本で最も根強い誤解の一つです。ここには会計的な事実と心理的な錯覚の乖離が存在します。
購入価格4,000万円のマンションに対し、3,500万円のローン残債がある場合、純資産としての価値はわずか500万円です。さらに築年数の経過に伴って物件の市場価値が3,000万円に下落した場合、資産価値(3,000万円)よりも負債(3,500万円)が上回る「オーバーローン(債務超過)」状態に陥ります。
また、自家用車や貴金属アクセサリーについても、リセールバリュー(再販価値)が購入価格を大幅に下回るものは、経済的な定義において「消費・浪費」に近く、維持費(税金・保険・修繕費)という負債的キャッシュアウトを生み出し続けます。真の資産とは、所有しているだけでポケットにお金を運んでくれるキャッシュフロー発生源か、将来値上がりが期待できるものに限られます。
【2026年最新】初心者のための資産形成の始め方と資産防衛術
将来への不安を解消し、手元の余剰資金を着実に増やすためには、段階を踏んだアプローチが不可欠です。焦ってハイリスクな投資に手を出すのではなく、次の3ステップで基盤を構築します。
ステップ1:生活防衛資金の確保
まず、病気や突然の失職に備え、毎月の生活費の3ヶ月〜6ヶ月分を普通預金または定期預金として確実にキープします。この資金には一切手を付けず、流動性の高い状態で守り抜くことが精神的な安定をもたらします。
ステップ2:新NISAを活用したインデックス投資
生活防衛資金を超えた余剰資金は、非課税枠をフル活用できる新NISAの「つみたて投資枠」を利用し、世界経済全体に分散投資できる全世界株式(オルカン)やS&P500連動のインデックスファンドへ毎月自動積立を設定します。長期・積立・分散を徹底することで、短期的な市場の波に惑わされず複利効果を享受できます。
ステップ3:インフレに備える資産防衛(実物資産の組み入れ)
金融資産が一定規模(数百万円以上)に達した段階で、純金積立や現物ゴールド、優良現物不動産の小口化商品などをポートフォリオ全体の5〜10%程度組み入れます。通貨安や世界的な地政学リスクが発生した際のクッション役として機能します。
【プロの結論】資産運用に向いている人・慎重になるべき人の判断基準
行動経済学の知見では、人間は「利益を得る喜び」よりも「同額の損失を被る痛み」を約2倍強く感じる「損失回避バイアス」を持っています。この心理的特性を理解した上で、自身の適性を冷静に見極める必要があります。
- 向いている人:家計の収支を把握しており、5年以上の長期視点で市場の暴落時にも積立を放置・継続できる人。感情を排してルール通りの分散投資を守れる人。
- 慎重になるべき人:日々の株価の上下で一喜一憂し、夜も眠れなくなってしまう人。半年〜1年以内に使う予定の教育費や住宅頭金を投資に回そうとしている人。まずは固定費削減と家計管理の徹底が先決です。
【資産 と は】に関するよくある質問(FAQ)
Q1:貯金が100万円しかありませんが、投資を始めるべきですか?
A1:月々の生活費が20万円の場合、100万円はちょうど「生活防衛資金(約5ヶ月分)」に相当します。まずはこの100万円を生活防衛資金としてキープし、毎月の給与から浮いた1万〜2万円程度の新たな余剰資金から新NISAの積立投資をスタートするのが安全です。
Q2:仮想通貨(暗号資産)は資産に含まれますか?
A2:税務上・実務上の金融資産(暗号資産)として分類されます。ただし価格変動が極めて激しく、元本保証もないため、投機的側面の強いリスク資産と位置づけられます。保有する場合でも、総資産の数%以内の余剰資金にとどめるのが鉄則です。
Q3:物価が上がると、なぜ現金の資産価値が下がるのですか?
A3:例えば100円で買えていた缶ジュースがインフレで120円に値上がりした場合、100円という現金の額面は同じでも、買えるモノの量が減っています。これが「現金の購買力の低下(実質的な資産の目減り)」です。インフレ下では、物価上昇率を上回るペースで資産を運用・防衛する視点が欠かせません。
まとめ:今後の動向と失敗しないための判断基準
「資産」とは単なる通帳の数字ではなく、将来の自分と家族の生活を守り、自由な選択肢をもたらすための手段です。負債とのバランスを見極め、流動資産と固定資産、金融資産と実物資産を用途に応じて賢く組み合わせることが、不確実な時代を生き抜く防壁となります。
まずは家計のバランスシート(純資産額)を棚卸しし、生活防衛資金を確保した上で、少額からでも「お金に働いてもらう仕組み」を作り始めましょう。正しい知識に基づいた着実な行動こそが、最大の資産形成につながります。 (出典: 資産 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。